扫描下载APP
其它方式登录
文章分析2026年第三季度加密市场复苏态势,指出比特币在美联储加息、美债收益率升至5.29%背景下仍上涨43%,链上指标显示市场情绪回暖、长期持有者持续囤币;以太坊表现更强,DeFi总锁仓价值升至530亿美元;美国比特币现货ETF单季净流入70亿美元,机构需求显著增强。
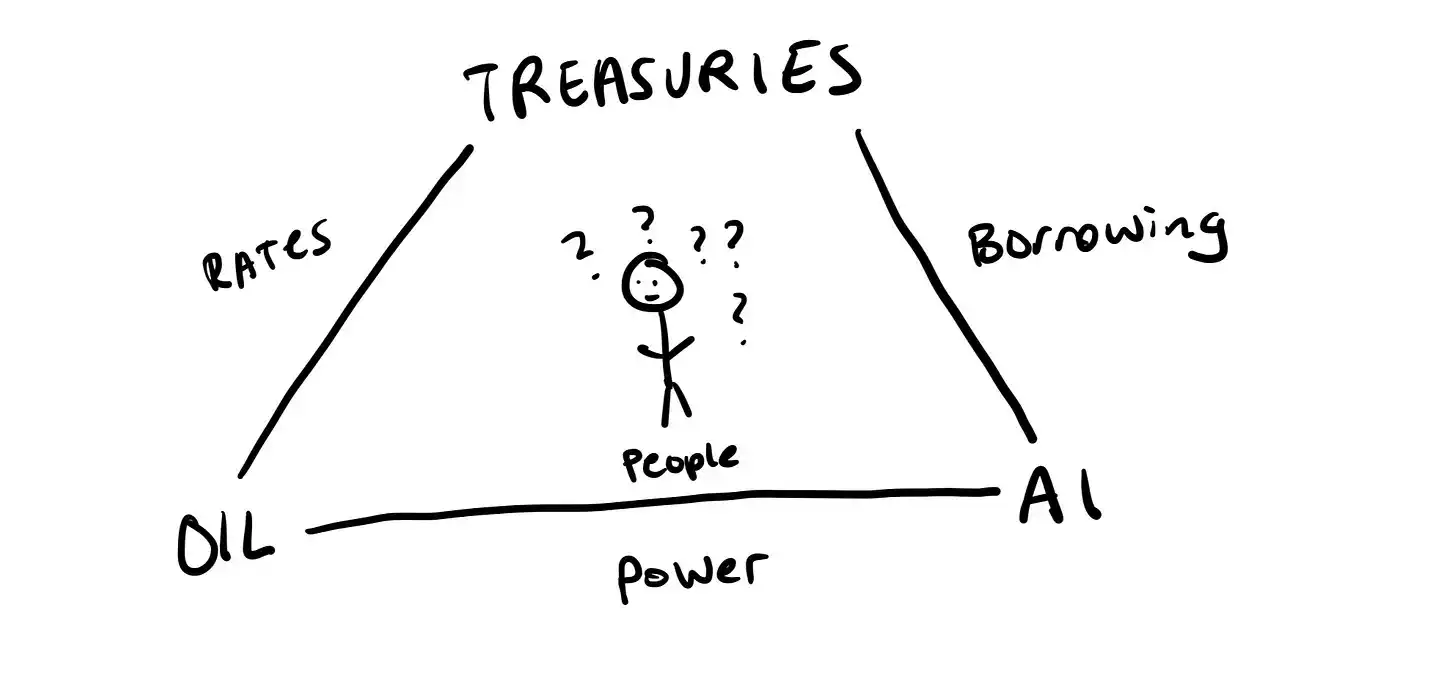
本期编辑精选聚焦宏观市场韧性与转折点,指出标普500虽处历史高位却隐含反弹潜力;深入剖析AI投资逻辑转向ROI考核,揭示算力基建面临资本成本上升与订单断崖风险;同时梳理股票代币化进展、Perp DEX淘汰赛加剧及以太坊护城河重构等关键趋势。
Injective(INJ)单月反弹70%,核心驱动是围绕美国合规化展开的叙事重构:获SEC转让代理牌照、三家机构申报ETF、百亿房贷上链、白宫政策游说及固定Gas等机构适配升级,叠加超跌低位与低FDV支撑的‘收入/FDV’数据营销,形成短期逼空行情。
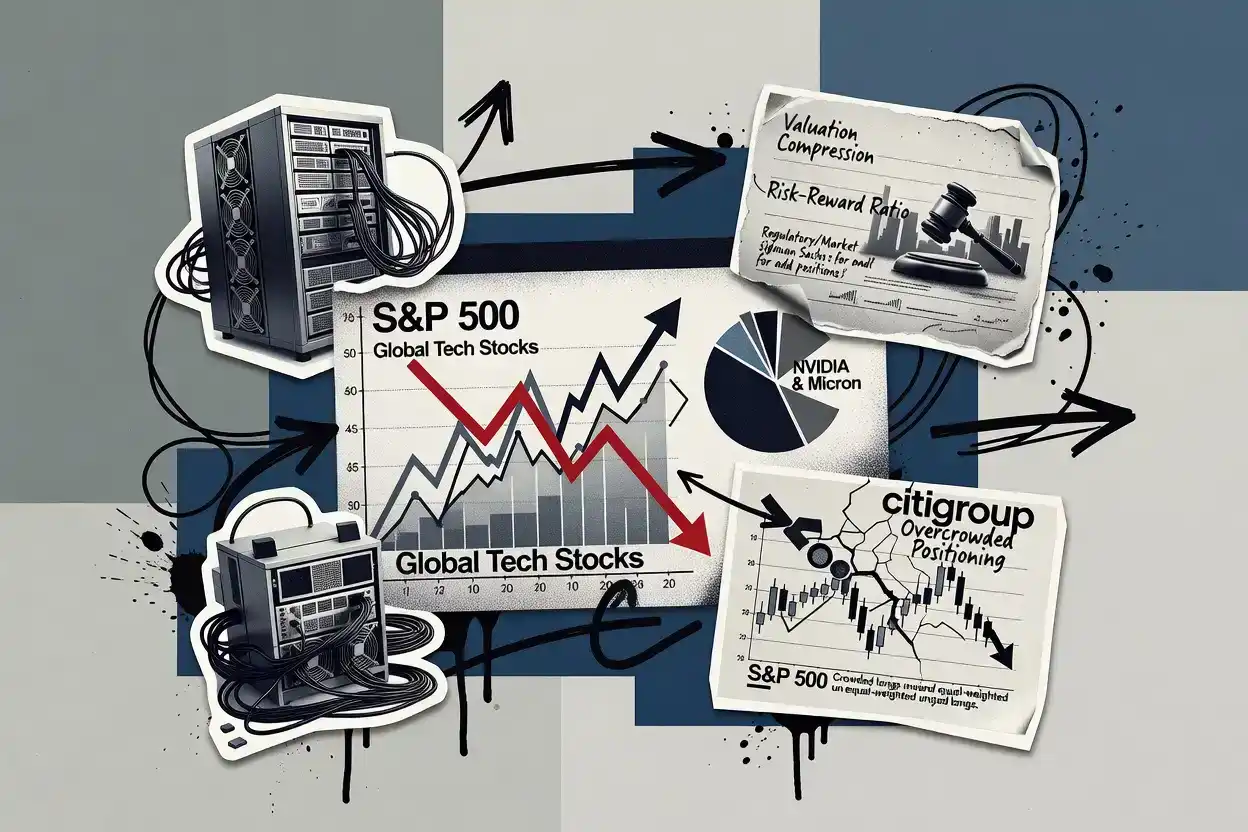
文章指出当前标普500指数虽 near 历史高点,但84%成分股较历史高点下跌超10%,呈现‘牛熊共存’悖论:少数AI相关科技巨头(如英伟达、微软)驱动指数上涨,而多数板块深陷熊市;高通胀、高油价、美联储加息背景下,科技股权重股估值反显折价,构成‘隐形熊市’下的重大投资机遇。
2026年美国成为比特币净流入国,机构投资者通过现货ETF等合规渠道持续增持,散户则普遍抛售离场;同时美国输出以美债为背书的数字美元稳定币,形成吸纳比特币与输出数字美元的双重资本流动格局。
文章分析标普500指数在宏观压力(高通胀、加息、伊朗战争、能源危机)下仍逼近历史高点的悖论现象,指出其上涨高度集中于少数科技股(如英伟达、苹果、微软等),而超80%成分股深陷熊市,形成‘牛市中的底部’;认为当前市场存在显著估值折价,一旦地缘冲突缓和或政策转向,有望触发广度扩张与强劲上行。
Bitmine作为以太坊最大买家,仅用约16个月便接近持有ETH总供应量5%的目标,即将停止增持;其战略重心转向质押收益覆盖支出、股票回购及估值修复;市场关注其退出后ETH买盘缺口由谁填补,现货ETF持续净流出,其他财库公司规模远不及,中长期仍看好ETH受资产代币化与机构配置驱动。
比特币反弹面临三重考验:CPI数据需明确释放通胀降温信号以缓解加息预期;实际利率若持续高位将维持低风险资产吸引力,制约资金流入加密市场;现货买盘尤其是ETF持续净流入是突破8.4万美元成本密集区的关键,三者协同才能确认反弹延续。
高盛上调全球股票至增持,主因估值回落改善短期风险收益比;花旗则平掉标普500等权指数多头并撤销美股超配,担忧市场仓位与情绪达历史顶部水平。双方分歧聚焦于战术信号优先级:高盛看重盈利支撑下的估值修复,花旗警惕广度拥挤与系统性风险,均未转向看空。
巴克莱研报指出标普500三季度盈利预期强劲(EPS增26.5%),但市场高度集中于前10大股票及半导体板块,高利率环境抬升财报门槛,股价表现关键取决于实际财报是否超预期及指引是否上调,而非单纯盈利预增;维持标普500目标价7950美元。
比特币市场处于关键方向选择期,受美国利率预期降温但长端收益率高位、现货ETF资金流入流出交替、技术面强阻力压制等多重因素影响,短期走势取决于通胀与就业数据及FOMC会议结果。
摩根士丹利研报指出,标普500等权重指数9月大跌5%,凸显市场广泛疲软,AI与半导体股虽受盈利上修支撑但估值偏高、集中度风险加剧;报告建议降低主题集中度,增配低波动股和财务稳健的价值股,并警示年末前可能面临转折。
美国现货以太坊ETF连续九日净流出,创1月以来最差单周表现;Solana ETF终结十四周连涨纪录,单周净流出2480万美元;叠加比特币ETF赎回,三大现货ETF合计周流出约12.5亿美元,显示资金从加密资产ETF通道显著撤出。
文章回顾2025年10月11日加密市场大暴跌一周年来的演变:BTC从历史高点回落超50%,机构ETF资金大幅净流出,杠杆交易重心转向链上衍生品,交易标的扩展至美股、黄金、石油等传统资产;收益型稳定币USDe规模缩水三分之二;安全事件频发致多家交易所和项目倒闭;同时链上代币化股票与预测市场快速崛起,但监管立法进程受阻。
以太坊最大机构买家Bitmine即将达到其5% ETH持仓硬上限,停止增持后将转为出售质押奖励以维持占比,日均潜在抛压约60万美元;当前ETH现货ETF持续流出、其他金库公司无力接棒,市场面临买盘真空风险,价格支撑减弱,波动可能加剧。